Zahlungsunfähigkeit einer Bank in einem RFA-Geldsystem
In einem Geldsystem mit RFA kann jede Person Geld bar, bei einer Bank oder als unbares Zentralbankgeld (RFA) halten. Person X hat 200’000 Franken auf einem RFA-Konto und 200’000 Franken auf einem Bankkonto bei Bank B. Was geschieht mit dem Vermögen von Person X, wenn Bank B Insolvenz anmelden muss?
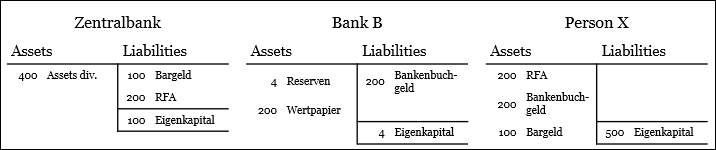
Die 200’000 CHF in RFA sind davon nicht betroffen. 100’000 CHF gehalten in Bankenbuchgeld muss der Kunde abschreiben, während 100’000 CHF gemäss Einlegerschutzgesetz rückerstattet werden.
Dieses Beispiel illustriert das höhere Risiko von Bankenbuchgeld. In einem System mit RFA können Unternehmen und Privatpersonen zwischen den verschiedenen Geldanlageformen wählen, wobei sich die Bedingungen wie z.B. der Zins oder weitere Kontokonditionen unterscheiden können. D.h. Banken können mit attraktiven Konditionen das Gleichgewicht zwischen RFA-Anlagen und Bankenbuchgeld beeinflussen und zusätzliche Kundengelder anziehen. Die Zentralbank wiederum hat Einfluss auf die Höhe der RFA Zinsen und kann zudem den Zugang zu RFA künstlich auf einen gewissen Betrag limitieren.